Comprar el libro
Serie Econometría sin miedo · N.º 2

¿Estimaste tu modelo en EViews y la ventana de la ecuación te parece un muro de números?

Este manual te enseña a leer cada salida, a defenderla ante el jurado o el revisor y a convertirla en el párrafo de resultados.

Quiero el libro

Garantía de 15 días · Acceso inmediato · PDF de 460 páginas

Portada del libro Econometría aplicada con EViews para la investigación

Lo que aprenderás

De los datos crudos al párrafo de resultados, con EViews 14 y datos reales del Perú y la región.

01

Datos listos para estimar

Crear tu workfile e importar, unir y limpiar datos de la ENAHO, el BCRP y el Banco Mundial.

02

Regresión bien hecha

Pruebas de hipótesis, regresión simple y múltiple, y el sesgo de variable omitida.

03

Supuestos sin miedo

Heterocedasticidad, autocorrelación y multicolinealidad: cómo detectarlas y corregirlas.

04

Logit, probit y panel

Modelos de elección binaria y datos de panel con efectos fijos, aleatorios y prueba de Hausman.

05

Series de tiempo

ARIMA y pronósticos, modelos VAR, cointegración de Johansen y modelos ARDL con bounds test.

06

Evaluación de impacto

Diferencias en diferencias, variables instrumentales, regresión discontinua y emparejamiento por puntaje de propensión.
Mira el libro por dentro

Páginas reales del PDF que recibes.

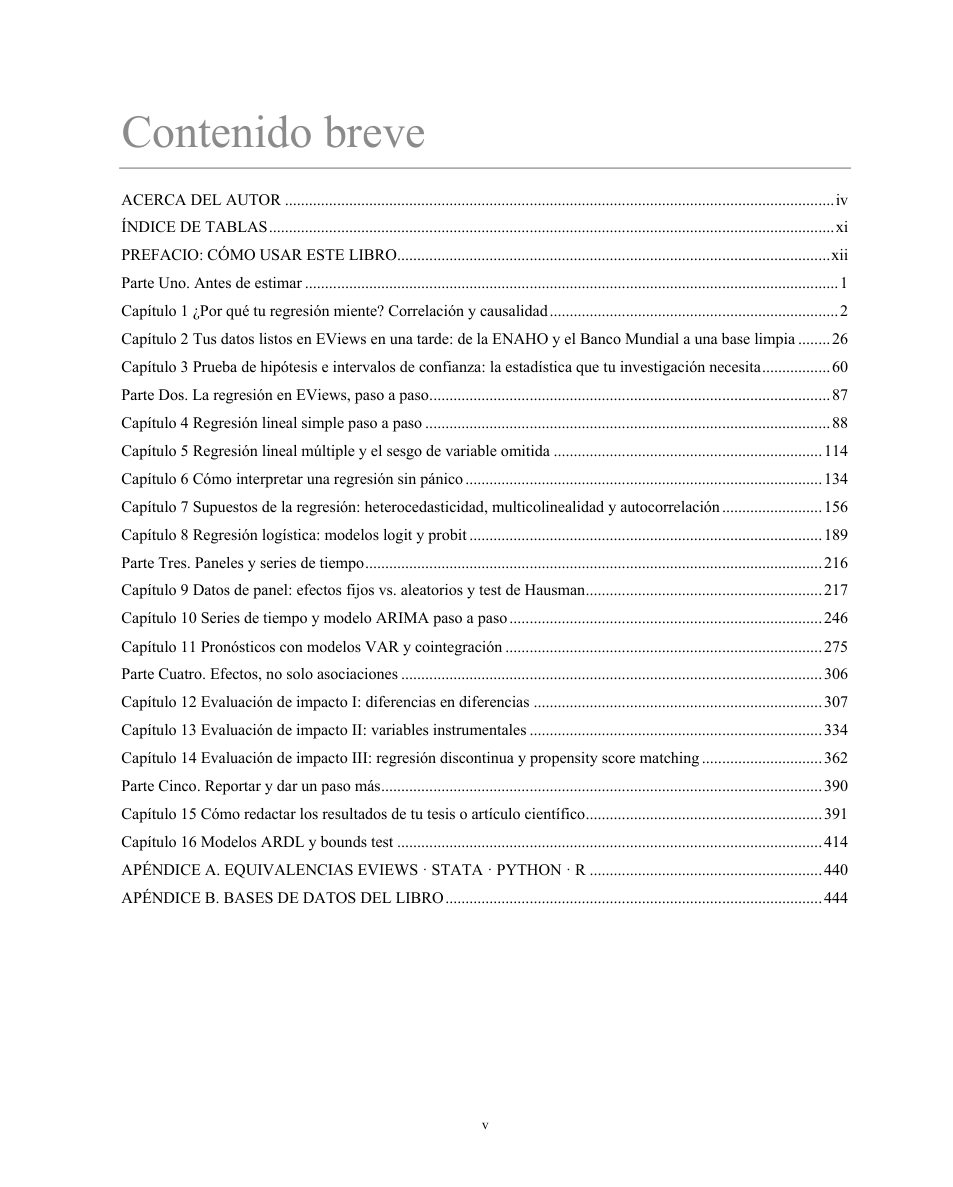
Contenido breve del libro
El índice: 16 capítulos en 5 partes.
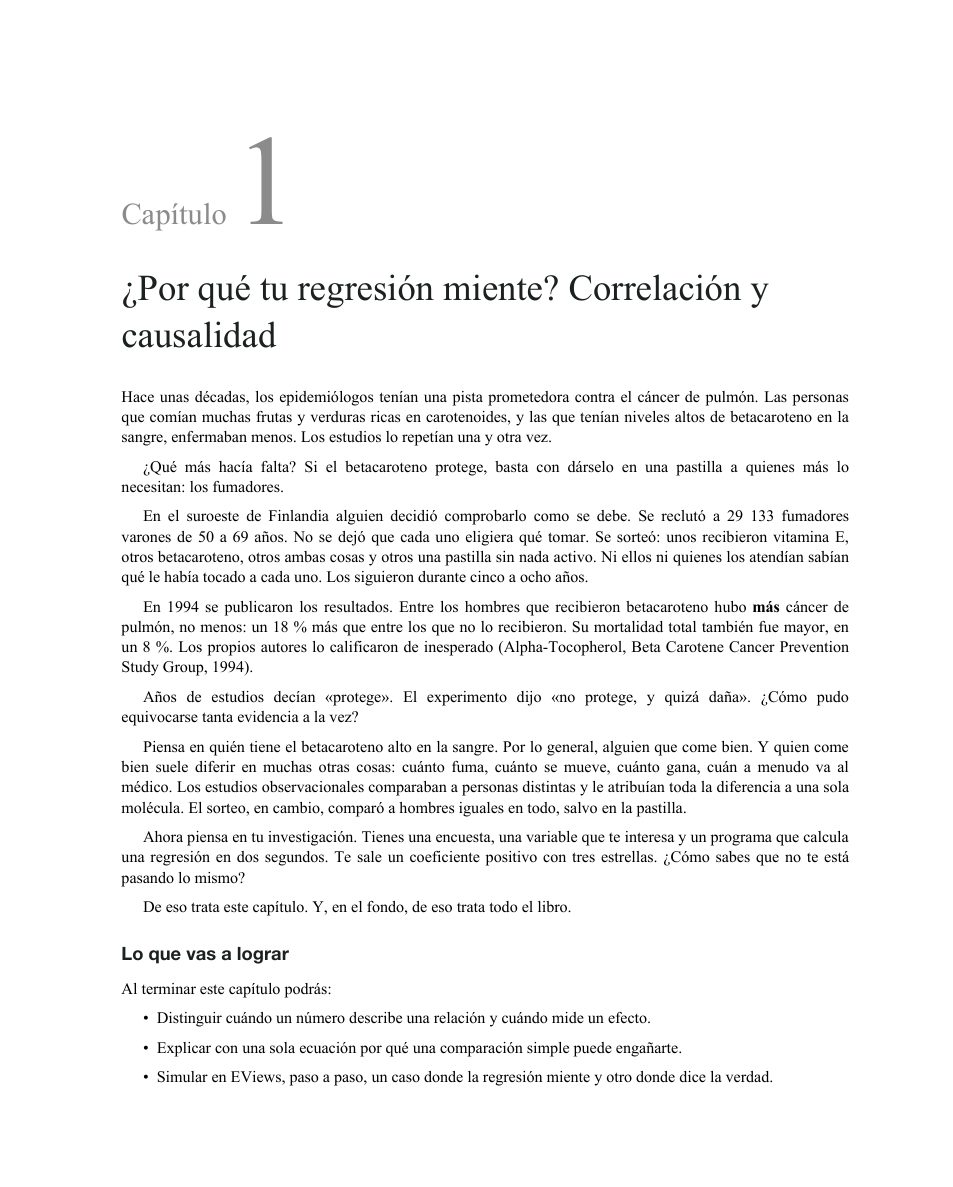
Apertura del capítulo 1
Cada capítulo abre con un caso real.
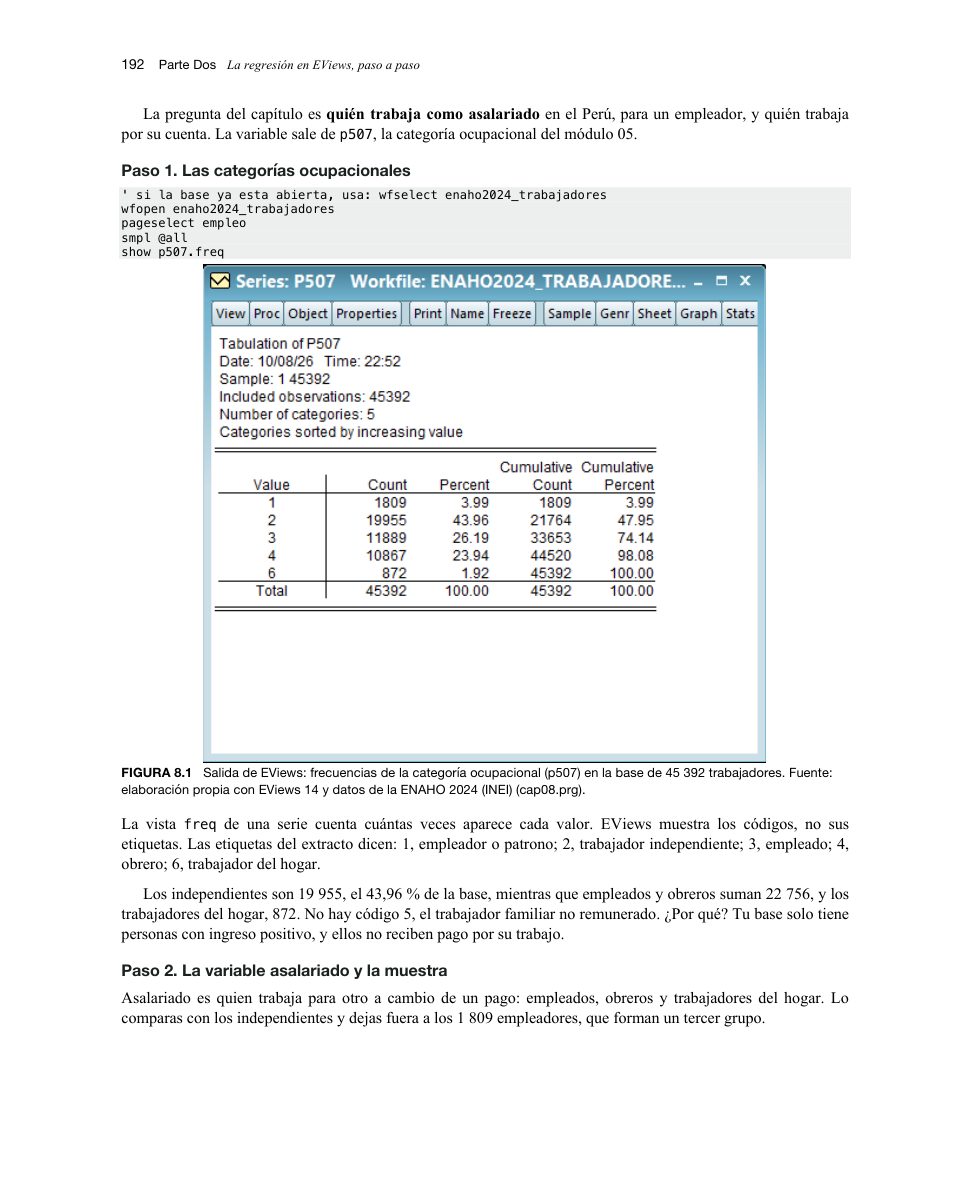
Salida de EViews explicada
Capturas reales de EViews 14, explicadas línea por línea.
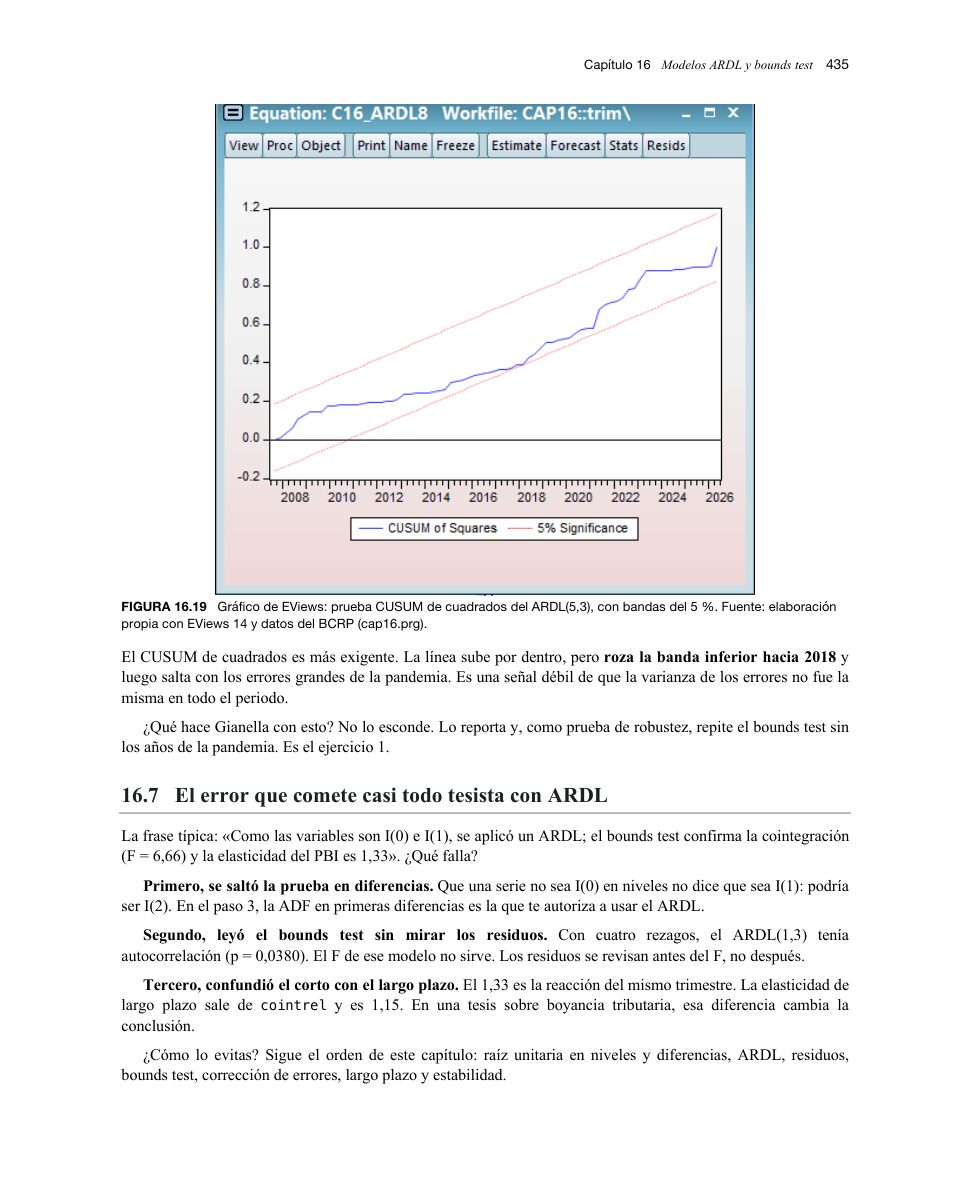
El error típico del tesista con ARDL
El error típico del tesista y cómo evitarlo.

Contenido del libro

16 capítulos organizados en cinco partes, más dos apéndices.

PARTE 1

Antes de estimar

  • Cap. 1 ¿Por qué tu regresión miente? Correlación y causalidad
  • Cap. 2 Tus datos listos en EViews en una tarde: de la ENAHO y el Banco Mundial a una base limpia
  • Cap. 3 Prueba de hipótesis e intervalos de confianza: la estadística que tu investigación necesita
PARTE 2

La regresión en EViews, paso a paso

  • Cap. 4 Regresión lineal simple paso a paso
  • Cap. 5 Regresión lineal múltiple y el sesgo de variable omitida
  • Cap. 6 Cómo interpretar una regresión sin pánico
  • Cap. 7 Supuestos de la regresión: heterocedasticidad, multicolinealidad y autocorrelación
  • Cap. 8 Regresión logística: modelos logit y probit
PARTE 3

Paneles y series de tiempo

  • Cap. 9 Datos de panel: efectos fijos vs. aleatorios y test de Hausman
  • Cap. 10 Series de tiempo y modelo ARIMA paso a paso
  • Cap. 11 Pronósticos con modelos VAR y cointegración
PARTE 4

Efectos, no solo asociaciones

  • Cap. 12 Diferencias en diferencias
  • Cap. 13 Variables instrumentales
  • Cap. 14 Regresión discontinua y propensity score matching
PARTE 5

Reportar y dar un paso más

  • Cap. 15 Cómo redactar los resultados de tu tesis o artículo científico
  • Cap. 16 Modelos ARDL y bounds test
APÉNDICES

Para consultar

  • A. Equivalencias EViews · Stata · Python · R
  • B. Bases de datos del libro

¿Qué incluye?

  • E-book en PDF de 460 páginas y 16 capítulos.
  • Más de 350 capturas reales de EViews 14.
  • Un programa .prg descargable por capítulo, que reproduce todas las cifras del libro.
  • Datos públicos y abiertos: INEI, Banco Central de Reserva del Perú y Banco Mundial.
  • Ejercicios resueltos, el error típico de cada tema y las preguntas de la sustentación y de la revisión por pares.
  • Apéndice de equivalencias de órdenes entre EViews, Stata, Python y R.

Empieza hoy tu capítulo de resultados

20 USD · pago único

En Perú: S/ 74 o hasta 12 cuotas con tarjeta. El precio se muestra en tu moneda al pagar.

Comprar con 15 días de garantía

Pago seguro por Hotmart. Recibes el acceso en tu correo apenas se confirma el pago.

¿Para quién es este libro?

Para quien trabaja con datos y tiene que defender sus resultados.

Tesistas

De pregrado, maestría y doctorado en economía, finanzas, administración o políticas públicas.

Docentes y asesores

Que enseñan con EViews y buscan una referencia clara para sus alumnos.

Analistas de datos

Que trabajan con series económicas y necesitan rigor econométrico en sus reportes.

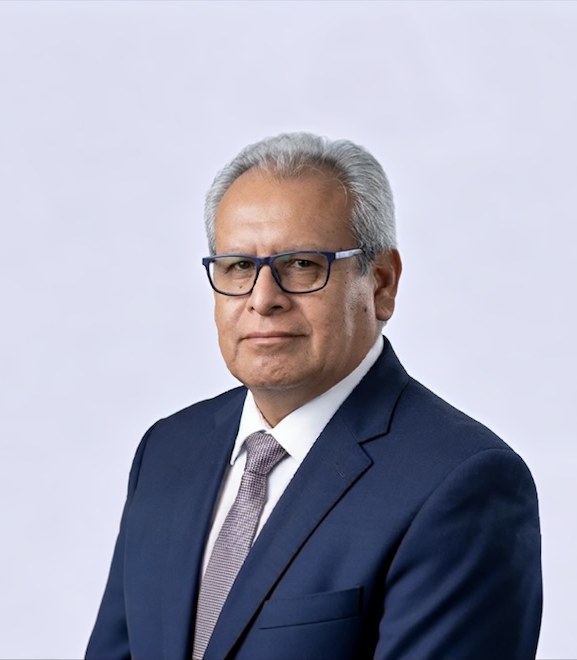
Dr. Willian Sebastian Flores Sotelo

Dr. Willian Sebastian Flores Sotelo

Doctor en Economía · Investigador RENACYT nivel IV

Dirige la Unidad de Posgrado de la Facultad de Ciencias Económicas de la Universidad Nacional Federico Villarreal (UNFV), donde enseña métodos cuantitativos desde 1989. Ha asesorado 210 tesis de licenciatura, maestría y doctorado, y publica en revistas indexadas en Scopus y Web of Science. Este es el segundo libro de su serie «Econometría sin miedo».

TAMBIÉN EN LA SERIE · N.º 1

Econometría aplicada con Stata para la investigación

Los mismos temas, con Stata y do-files para cada resultado.

Ver el libro de Stata

Preguntas frecuentes

Lo que conviene saber antes de comprar.

¿En qué formato recibo el libro?

E-book en PDF de 460 páginas, con acceso inmediato después de la compra.

¿Qué versión de EViews necesito?

Las capturas son de EViews 14. Los programas .prg reproducen cada cifra del libro.

¿Necesito saber econometría antes?

No. El libro empieza por la diferencia entre correlación y causalidad y avanza paso a paso hasta la evaluación de impacto y los modelos ARDL.

¿Y si no me sirve?

Tienes 15 días de garantía: si no te convence, Hotmart te devuelve el dinero.

Quiero el libro